Prix assurance H2 pro Kawasaki : fourchettes et facteurs
Découvrez les fourchettes de prix d'une assurance h2 pro Kawasaki, les facteurs qui font varier la prime et les solutions pour réduire la facture.
8 min de lecture
4,6sur 5148 votes
- 877lecteurs
- 5en ce moment
- 37partages
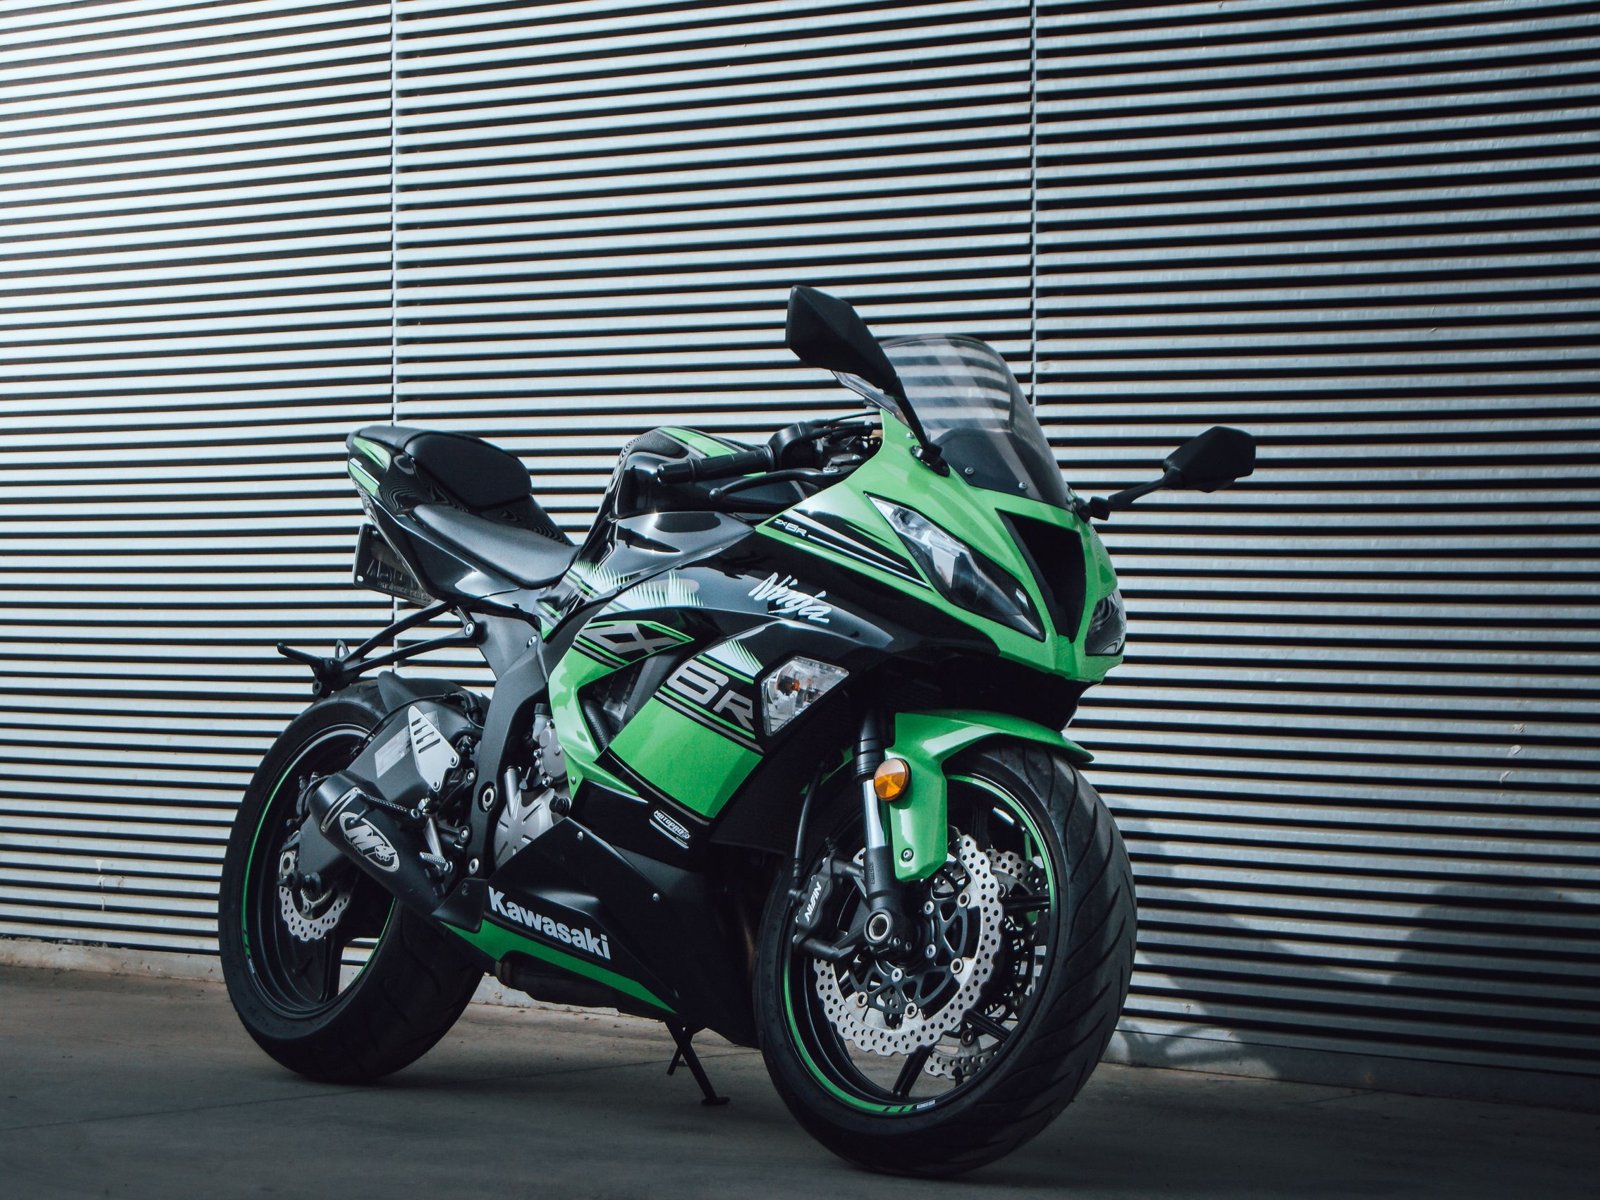
La Kawasaki Ninja H2 n’entre dans aucune grille tarifaire ordinaire. Un moteur de 998 cm³ à compresseur volumétrique, une puissance homologuée qui franchit les 200 chevaux et un prix de pièces élevé suffisent à classer le modèle parmi les deux-roues les plus chers à couvrir. Lorsque la moto sert à travailler, la question déborde du véhicule : la responsabilité de l’activité entre elle aussi dans le calcul.
Les écarts constatés d’un devis à l’autre ne relèvent pas du hasard. Ils traduisent la manière dont chaque assureur évalue le coût d’une réparation sur ce modèle, le risque de vol, et ce que le conducteur déclare faire de sa machine. Comprendre cette mécanique permet de discuter un contrat sur des bases solides au lieu de subir une prime calculée sans transparence.
Assurance d’une Kawasaki H2 : un risque classé à part
Comme tout deux-roues, une H2 doit au minimum disposer d’une responsabilité civile, la garantie qui prend en charge les dommages causés à un tiers. Cette obligation légale ne dit rien du montant de la cotisation, car l’essentiel du tarif se joue ailleurs. Les assureurs rangent la Ninja H2 dans le segment des sportives de forte cylindrée, où la fréquence des sinistres corporels et le coût moyen d’une remise en état dépassent la moyenne du marché.
Deux caractéristiques techniques nourrissent cette prudence. Le carénage et les pièces spécifiques coûtent cher, même après une chute à basse vitesse. Et la valeur de la machine, souvent supérieure à 25 000 euros en neuf, expose l’assureur à un risque de vol ou de destruction totale sans commune mesure avec celui d’une routière de milieu de gamme.
Ce classement n’a rien d’une sanction. Il explique simplement pourquoi une H2 figure presque toujours en haut des grilles, y compris avec un conducteur expérimenté et un bonus maximal. Ce qu’il faut retenir : avant de comparer des propositions, vérifiez que la valeur déclarée correspond au prix réel de remplacement de la moto, car c’est cette somme qui servira de base à l’indemnisation en cas de vol ou d’épave.
Prix assurance H2 pro Kawasaki : les fourchettes indicatives
Les montants qui suivent sont des ordres de grandeur observés sur le marché français pour cette catégorie de machine. Ils dépendent de la région, de l’ancienneté du permis, de l’historique de sinistres et des garanties souscrites. Aucun de ces repères ne remplace une proposition chiffrée établie sur un dossier précis.
| Profil et usage | Formule | Fourchette annuelle indicative |
|---|---|---|
| Conducteur expérimenté, usage loisir | Au tiers | 800 à 1 600 euros |
| Conducteur expérimenté, usage loisir | Tous risques | 1 800 à 3 500 euros |
| Jeune permis ou antécédent de sinistre | Tous risques | 3 500 à 6 000 euros et plus |
| Usage professionnel déclaré, véhicule unique | Formule pro, garanties étendues | 2 500 à 6 000 euros |
| Petite flotte professionnelle | Contrat flotte | Tarif dégressif, à partir de 2 000 euros par véhicule |
Passer de la formule au tiers au tous risques multiplie souvent la cotisation par deux, mais c’est aussi la seule façon d’être indemnisé lorsque la moto est volée ou détruite sans responsable identifié. Pour arbitrer, il faut savoir ce que couvre vraiment la formule au tiers, en particulier l’absence d’indemnisation du véhicule assuré. Sur une machine à plus de 25 000 euros, la décision mérite un calcul écrit, pas une impression.
Ce qui fait bouger la prime d’une Ninja H2
Sept critères reviennent dans presque toutes les grilles tarifaires. Les hiérarchiser aide à comprendre où se joue la négociation.
- La catégorie du modèle et sa puissance : au-delà de 200 chevaux, un coefficient majorant s’applique chez la plupart des assureurs.
- La valeur de remplacement : plus elle est élevée, plus la garantie dommages coûte cher.
- Le profil du conducteur : ancienneté du permis, relevé d’information, sinistres responsables déclarés.
- L’usage réel : trajets privés, trajets domicile-travail, convoyage, livraison, formation.
- Le lieu de stationnement : garage fermé, parking collectif ou voie publique.
- Le kilométrage annuel et la zone géographique, deux variables fortement liées au risque vol.
- Les options retenues : vol, équipement du pilote, assistance, prêt de guidon.
Un point mérite une attention particulière : le calcul du coefficient de bonus-malus obéit à des règles précises, et un seul sinistre responsable peut alourdir la cotisation pendant plusieurs exercices. Anticiper cet effet avant de déclarer un petit dommage évite parfois de perdre plus que le montant du dégât.
Avant de demander un devis, préparez trois éléments : le relevé d’information transmis par l’assureur précédent, la facture d’achat ou la cote actuelle de la moto, et la liste des équipements à garantir. Un dossier complet limite les écarts entre le tarif annoncé en ligne et la prime définitive du contrat.
Ninja H2, H2 SX et H2R : trois niveaux de risque
Le nom H2 recouvre des machines très différentes, et les assureurs ne les logent pas dans le même tiroir. La Ninja H2 est une hypersport homologuée pour la route, animée par un quatre-cylindres de 998 cm³ suralimenté par compresseur volumétrique. La Ninja H2 SX reprend cette base dans une position de sport-tourer, avec un effet Ram Air qui augmente la puissance disponible à mesure que la vitesse s’élève, autour de 210 chevaux en conditions dynamiques. La H2R, elle, n’est pas homologuée pour circuler sur la voie publique et développe une puissance nettement supérieure.
La conséquence sur les tarifs est directe. Une H2 SX, plus souvent utilisée pour de longs trajets, entre parfois dans des grilles légèrement plus favorables qu’une H2 hypersport de valeur comparable. Une H2R ne peut pas être couverte par un contrat moto routier : elle relève de garanties liées à l’usage sur circuit ou au transport, ce qui suppose de vérifier séparément la responsabilité de l’organisateur et la couverture de la machine hors circulation.
L’histoire du modèle pèse aussi un peu. La H2 750 Mach IV de 1973, deux-temps réputé pour sa brutalité, reste associée dans la mémoire collective à une moto difficile à maîtriser. Cet héritage n’apparaît dans aucune grille, mais il entretient la notoriété du nom, donc l’intérêt des voleurs et la vigilance des assureurs.
Sur le marché de l’occasion, les H2 produites entre 2016 et 2020 affichent des puissances comparables aux versions récentes. Leur valeur plus basse tire la prime dommages vers le bas, mais la garantie vol reste coûteuse, car la demande de pièces détachées ne faiblit pas. Ce qu’il faut faire : demander une cotation sur la valeur de remplacement réelle et non sur la cote la plus basse du marché.
Usage professionnel : ce qui s’ajoute au contrat du véhicule
À lire aussi
Déclarer un usage professionnel ne se résume pas à cocher une case. Selon l’activité, la moto peut transporter des marchandises, enchaîner des rendez-vous clients, servir de support de formation ou être confiée à plusieurs conducteurs. Chacune de ces situations déplace le risque et peut justifier des garanties absentes d’un contrat de particulier.
Lorsque l’activité expose aussi un local, du matériel ou des données clients, les garanties clés d’une multirisque professionnelle complètent utilement la couverture du deux-roues. La moto demeure assurée comme véhicule, l’entreprise comme activité, et les deux contrats ne se substituent jamais l’un à l’autre.
Le prêt de guidon constitue l’autre angle mort fréquent. Si un salarié, un associé ou un confrère conduit la H2, il doit être nommément autorisé par le contrat. À défaut, l’assureur peut refuser sa garantie au moment du sinistre, même si la cotisation a été payée sans incident pendant des années.
La bonne pratique tient en trois gestes : lister par écrit les conducteurs autorisés, décrire précisément la nature de l’activité, et signaler tout changement d’usage en cours d’année. Une modification déclarée à temps coûte quelques dizaines d’euros ; une garantie refusée coûte la moto.
Comment réduire la facture sans perdre en garanties
Plusieurs leviers fonctionnent réellement, à condition d’accepter un peu de rigueur au moment de la souscription.
- Relever la franchise sur les garanties dommages, en gardant une somme que l’on peut réellement avancer.
- Regrouper moto, habitation et contrats professionnels chez un même assureur pour obtenir une remise multi-contrats.
- Fixer un plafond kilométrique réaliste si l’usage le permet, plutôt qu’un forfait illimité inutile.
- Installer un dispositif de gravage ou un traceur, parfois exigé pour accéder à la garantie vol.
- Choisir une valeur d’assurance indexée sur le prix de remplacement, pas sur la cote la plus basse.
- Ne jamais déclarer un usage loisir si la moto sert à travailler : la fausse déclaration annule la garantie.
La démarche, ensuite, reste classique. Rassembler les documents du véhicule, définir l’usage avec précision, demander au moins trois propositions comparables à garanties équivalentes, puis lire les exclusions avant de signer. Un contrat moins cher assorti d’une franchise de 2 000 euros sur le vol n’est pas une bonne affaire sur une machine de cette valeur.
Passer par un courtier habitué aux fortes cylindrées ou aux risques professionnels fait souvent gagner du temps, car il sait quels assureurs acceptent ce type de dossier et à quelles conditions. La comparaison en ligne conserve son intérêt pour situer les prix, à condition de ne pas s’arrêter au premier montant affiché.
Assurance H2 : les questions qui reviennent le plus souvent
Combien coûte l’assurance d’une Kawasaki Ninja H2 ?
Pour un conducteur expérimenté en usage loisir, comptez environ 800 à 1 600 euros par an au tiers et 1 800 à 3 500 euros en tous risques. Un jeune permis ou un conducteur déjà sinistré peut dépasser 6 000 euros. En usage professionnel, la fourchette usuelle se situe entre 2 500 et 6 000 euros selon les garanties retenues.
Peut-on assurer une Ninja H2R pour rouler sur la route ?
Non. La H2R n’est pas homologuée pour la circulation sur la voie publique, donc aucun contrat moto routier ne peut la couvrir dans ce cadre. Elle relève de garanties spécifiques liées à l’usage sur circuit, au transport ou au stockage, à vérifier au cas par cas.
L’usage professionnel fait-il augmenter la prime d’une H2 ?
Oui, dans la plupart des cas. Un usage professionnel implique davantage de kilomètres, des horaires élargis et parfois plusieurs conducteurs, trois facteurs qui augmentent l’exposition. Le contrat doit mentionner cet usage, sinon l’assureur peut réduire ou refuser son indemnisation.
Le compresseur et l’effet Ram Air changent-ils quelque chose au tarif ?
Ils n’apparaissent pas comme des lignes distinctes sur un devis. Ils pèsent indirectement, parce qu’ils placent la moto dans la catégorie des machines de plus de 200 chevaux, où les assureurs appliquent des coefficients majorants et des conditions plus strictes sur la garantie vol.
Quelle formule choisir pour une moto de plus de 200 chevaux ?
Tout dépend de la capacité à absorber le coût d’un remplacement. Si perdre 25 000 euros est impossible, la formule tous risques avec garantie vol reste la plus cohérente. Si la moto est déjà amortie et peu utilisée, une formule intermédiaire incluant le vol peut suffire, à condition d’accepter une franchise élevée.
L’auteur
Souscripteur en risques habitation et professionnels
Mon terrain sur ce site : Multirisque habitation et assurances d’entreprise.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5148 votes
Commentaires
Soyez le premier à réagir.